Domain einzelspindelantrieb.de kaufen?
Wir ziehen mit dem Projekt
einzelspindelantrieb.de um.
Sind Sie am Kauf der Domain
einzelspindelantrieb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einzelspindelantrieb.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Famanu Schiebetisch Präzision - Lineare Bewegung - 60x60mm ±8mm - AluminiumEntdecken Sie höchste Präzision mit diesem hochwertigen Schiebetisch, der für anspruchsvollste Anwendungen konzipiert ist. Ideal für die präzise Positionierung optischer Komponenten oder anderer empfindlicher Geräte, bietet dieser Schiebetisch eine zuverlässige Lösung, um die Arbeit auf ein neues Niveau zu heben. Viele Fachleute kennen die Frustration ungenauer Platzierungen, die zu Zeitverlust und suboptimalen Ergebnissen führen. Das Kalibrieren von Linsen, das Montieren von Sensoren oder das Durchführen feiner Anpassungen kann ohne die richtigen Werkzeuge herausfordernd sein. Dieser Schiebetisch löst dieses Problem, indem er eine stabile und äußerst präzise Bewegungsfläche bietet, die ein selbstbewusstes Arbeiten ermöglicht. Er eignet sich hervorragend für den Einsatz in Laboren, Forschungseinrichtungen und Elektronikwerkstätten, überall dort, wo Millimeterpräzision erforderlich ist. Ob bei der Montage optischer Instrumente, der Kalibrierung von Messgeräten oder der Positionierung vo384,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
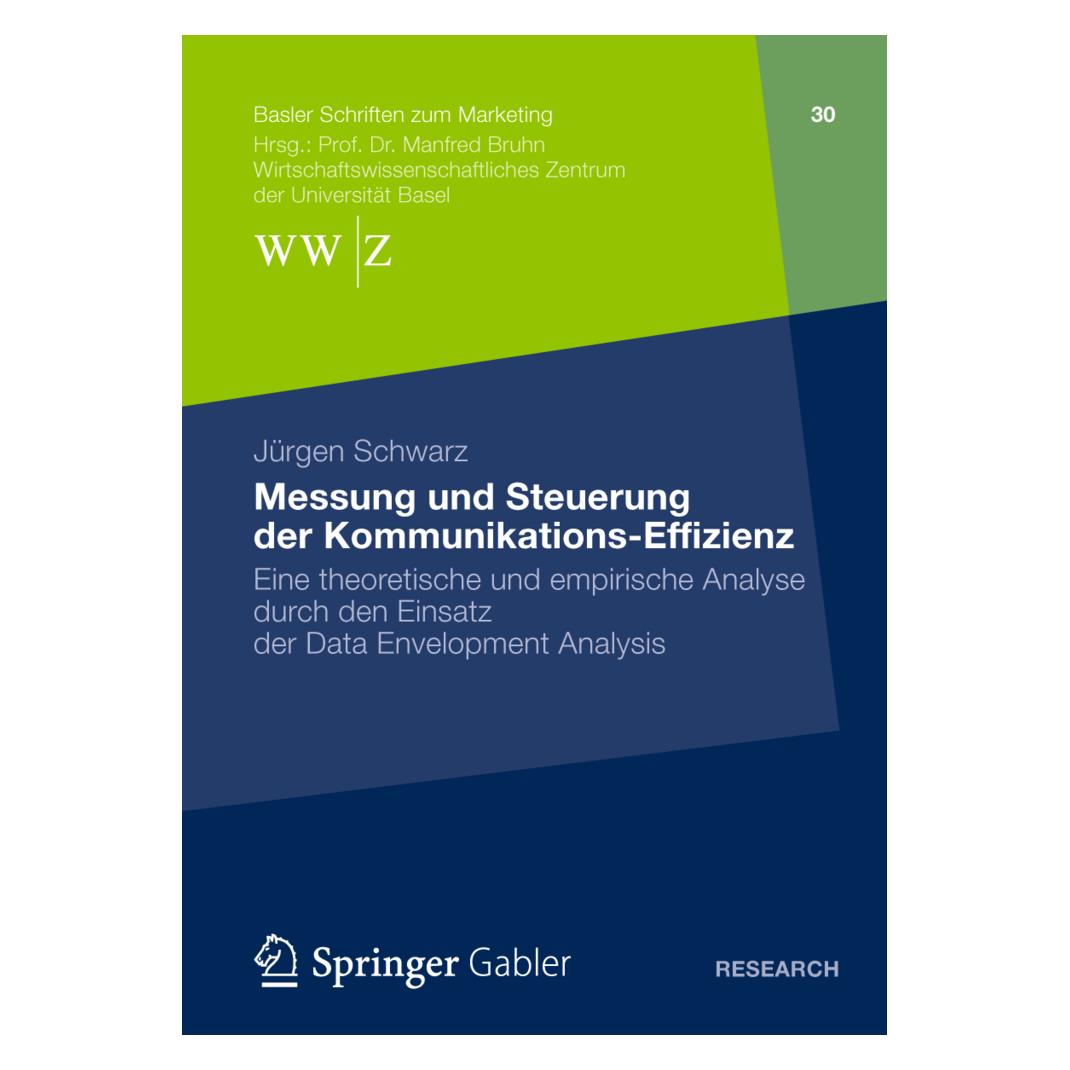
Apprimus Verbesserung von Effizienz und Zuverlässigkeit der Produktentwicklung durch adaptives Anforderungsma (Deutsch, Softcover, Tobias Pickshaus) (56233856)Apprimus Verbesserung von Effizienz und Zuverlässigkeit der Produktentwicklung durch adaptives Anforderungsma (Deutsch, Softcover, Tobias Pickshaus) (56233856)39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
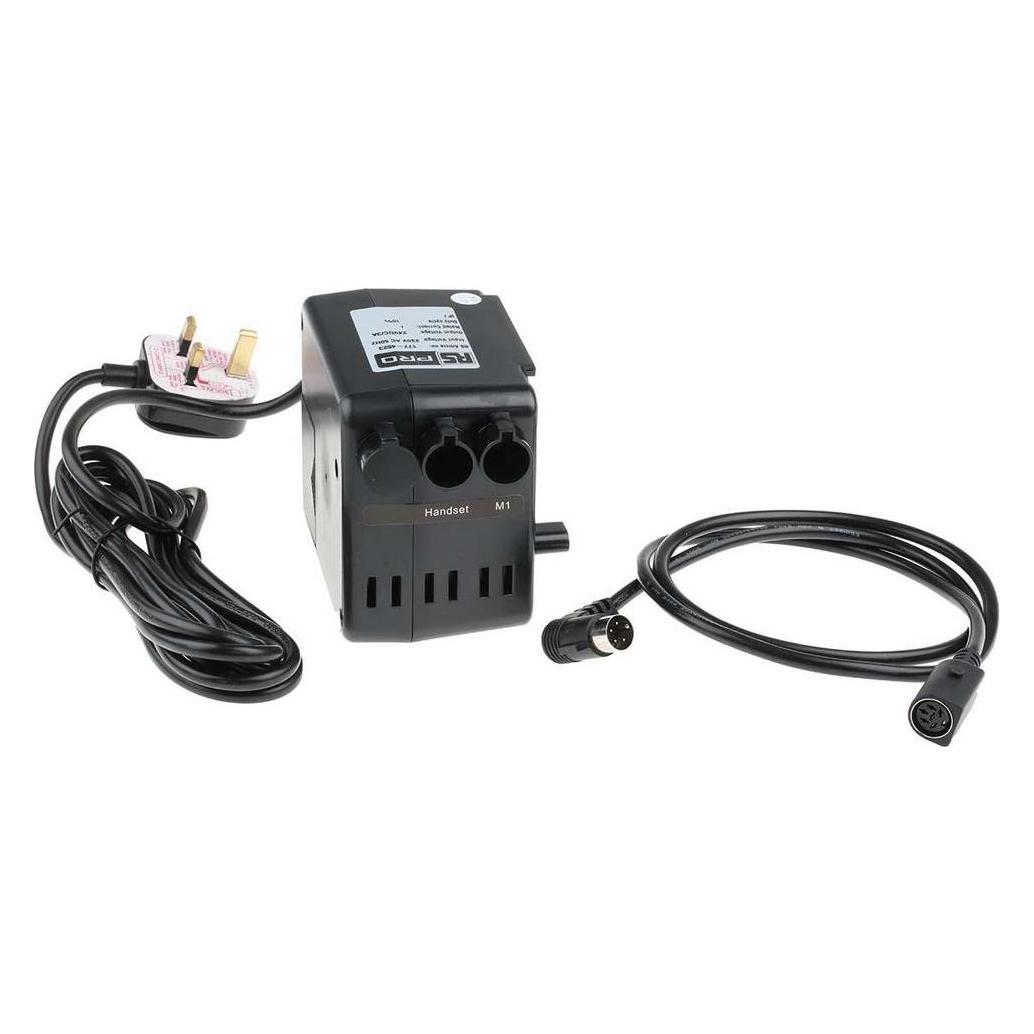
Akku-Bohrmaschine für Katiblitz-Antrieb, Geschwindigkeit regulierbar, 270Akku-Bohrmaschinenantrieb für KatiBlitz, der Antrieb für die Kabeleinziehgeräte KatiBlitz ermöglicht durch Anschluss an eine handelsübliche und auf der Baustelle ohnehin vorhandene Akku-Bohrmaschine das komfortable motorische Einschieben der Glasfaserbänder in Leerrohre und Unterflurkanäle, besonders bei der Verkabelung langer Strecken zeigen sich die Vorzüge des Einschiebens auf Knopfdruck, die Geschwindigkeit ist individuell regulierbar, Gewicht nur 270 g516,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Verbesserung von Effizienz und Zuverlässigkeit der Produktentwicklung durch adaptives Anforderungsmanagement, Taschenbuch von Tobias Pickshaus,Verbesserung Von Effizienz Und Zuverlässigkeit Der Produktentwicklung Durch Adaptives Anforderungsmanagement, Taschenbuch Von Tobias Pickshaus, Apprimus, 978-3-9855501-5-9, Seitenanzahl: 21639,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AEG TI64IB1BIZ Induktionskochfeld – Effizienz und Präzision für Ihre KücheAEG TI64IB1BIZ Induktionskochfeld: Effizienz und Präzision für Ihre Küche Das AEG TI64IB1BIZ Induktionskochfeld ist die perfekte Ergänzung für jede moderne Küche, die Wert auf Effizienz, Präzision und Komfort legt. Dieses Kochfeld vereint innovative Funktionen mit einem eleganten Design und sorgt dafür, dass das Kochen nicht nur schneller, sondern auch einfacher und intuitiver wird. Entdecken Sie die Vorteile der Induktion in Kombination mit smarten Features, die Ihren Kochalltag erleichtern. Flexibilität für jede Topfgröße: Bridge-Funktion Die innovative Bridge-Funktion des AEG TI64IB1BIZ ermöglicht es Ihnen, zwei separate Kochzonen zu einer großen, verbundenen Zone zusammenzuschalten. Das ist ideal, wenn Sie größeres Kochgeschirr wie Bräter, Grillplatten oder große Fischpfannen verwenden möchten. Die Hitze wird dabei gleichmäßig über die gesamte erweiterte Fläche verteilt, sodass auch sperrige Töpfe optimal und effizient beheizt werden können. Nutzen Sie Ihre Kochfläche flexibel nach Bedarf! Automatischer Komfort: Hob2Hood-Funktion Mit der cleveren Hob2Hood-Funktion wird die Steuerung Ihrer Dunstabzugshaube zum Kinderspiel. Das Kochfeld kommuniziert kabellos mit einer kompatiblen AEG Dunstabzugshaube und passt deren Gebläsestufe sowie die Beleuchtung automatisch an die Intensität des Kochvorgangs an. So haben Sie immer klare Sicht und frische Luft, ohne einen zusätzlichen Handgriff machen zu müssen – für ungestörtes Kochen und eine angenehme Küchenatmosphäre. Schnelligkeit und Präzision: PowerBoost und Direct Touch Bedienung Wenn es mal schnell gehen muss, ist die PowerBoost-Funktion Ihr bester Freund. Sie liefert zusätzliche Leistung, um Wasser in kürzester Zeit zum Kochen zu bringen oder Töpfe und Pfannen blitzschnell aufzuheizen. Die präzise Direct Touch Bedienung ermöglicht Ihnen zudem eine intuitive und direkte Einstellung der gewünschten Leistungsstufe per Fingertipp. So haben Sie stets die volle Kontrolle über den Garprozess. Produktdetails auf einen Blick: Gerätetyp: Induktionskochfeld Anzahl Kochzonen: 4 Induktionskochzonen Besondere Funktionen: Bridge-Funktion, Hob2Hood-Funktion, PowerBoost für alle Kochzonen, Direct Touch Bedienung, Kindersicherung, Verriegelungsfunktion, Kurzzeitwecker, Öko-Timer, Restwärmeanzeige (3-stufig) Design: Facettenschliff (links und rechts) Gesamtanschlusswert: 7350 W Farbe: Schwarz Ihre Fragen, unsere Antworten: FAQ Was ist der Vorteil eines Induktionskochfeldes gegenüber anderen Kochfeldern? Induktionskochfelder erhitzen Töpfe und Pfannen extrem schnell und präzise, da die Hitze direkt im Kochgeschirrboden erzeugt wird. Die Kochfläche selbst bleibt relativ kühl, was das Verbrennungsrisiko minimiert und die Reinigung nach dem Kochen erheblich vereinfacht, da nichts auf der heißen Fläche einbrennen kann. Wie genau funktioniert die Hob2Hood-Funktion? Die Hob2Hood-Funktion funktioniert über eine Infrarotverbindung zwischen Kochfeld und Dunstabzugshaube. Sobald Sie das Kochfeld einschalten und mit dem Kochen beginnen, sendet das Kochfeld Signale an die Haube, die dann automatisch ihre Leistungsstufe an die Intensität des Kochens anpasst. Die Beleuchtung kann ebenfalls synchronisiert werden.989,64 €*Versand: 29,95 €Sichere Weiterleitung zum Anbieter
-
Famanu Schiebetisch Präzision - Lineare Bewegung - 60x60mm ±8mm - AluminiumEntdecken Sie höchste Präzision mit diesem hochwertigen Schiebetisch, der für anspruchsvollste Anwendungen konzipiert ist. Ideal für die präzise Positionierung optischer Komponenten oder anderer empfindlicher Geräte, bietet dieser Schiebetisch eine zuverlässige Lösung, um die Arbeit auf ein neues Niveau zu heben. Viele Fachleute kennen die Frustration ungenauer Platzierungen, die zu Zeitverlust und suboptimalen Ergebnissen führen. Das Kalibrieren von Linsen, das Montieren von Sensoren oder das Durchführen feiner Anpassungen kann ohne die richtigen Werkzeuge herausfordernd sein. Dieser Schiebetisch löst dieses Problem, indem er eine stabile und äußerst präzise Bewegungsfläche bietet, die ein selbstbewusstes Arbeiten ermöglicht. Er eignet sich hervorragend für den Einsatz in Laboren, Forschungseinrichtungen und Elektronikwerkstätten, überall dort, wo Millimeterpräzision erforderlich ist. Ob bei der Montage optischer Instrumente, der Kalibrierung von Messgeräten oder der Positionierung vo384,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Apprimus Verbesserung von Effizienz und Zuverlässigkeit der Produktentwicklung durch adaptives Anforderungsma (Deutsch, Softcover, Tobias Pickshaus) (56233856)Apprimus Verbesserung von Effizienz und Zuverlässigkeit der Produktentwicklung durch adaptives Anforderungsma (Deutsch, Softcover, Tobias Pickshaus) (56233856)39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Akku-Bohrmaschine für Katiblitz-Antrieb, Geschwindigkeit regulierbar, 270Akku-Bohrmaschinenantrieb für KatiBlitz, der Antrieb für die Kabeleinziehgeräte KatiBlitz ermöglicht durch Anschluss an eine handelsübliche und auf der Baustelle ohnehin vorhandene Akku-Bohrmaschine das komfortable motorische Einschieben der Glasfaserbänder in Leerrohre und Unterflurkanäle, besonders bei der Verkabelung langer Strecken zeigen sich die Vorzüge des Einschiebens auf Knopfdruck, die Geschwindigkeit ist individuell regulierbar, Gewicht nur 270 g516,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
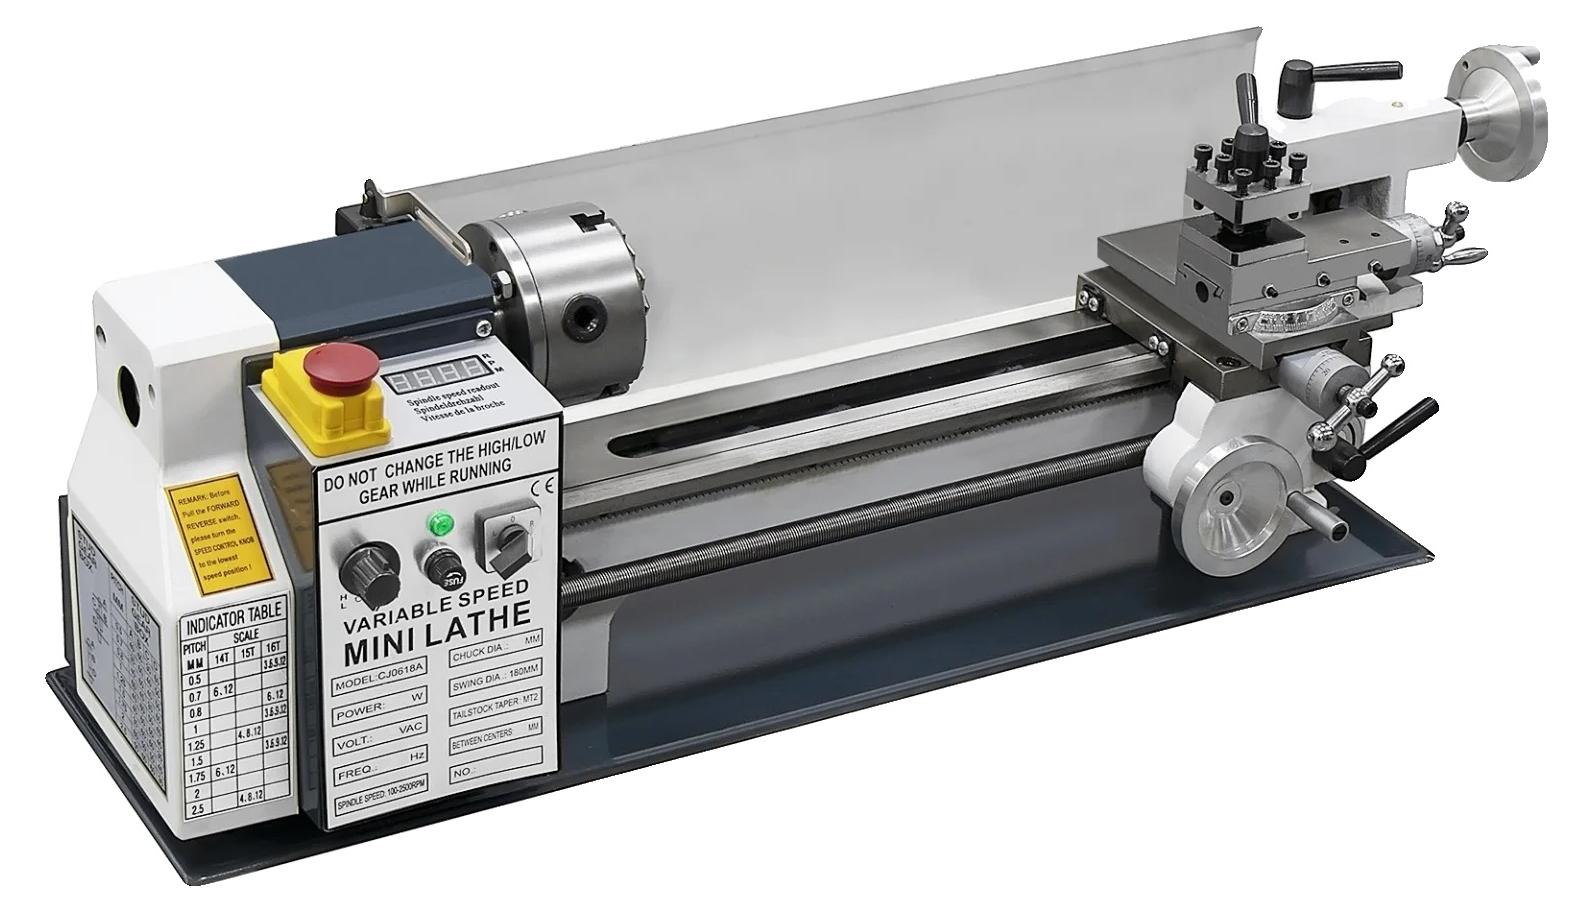
Bein-Dehner Mini Metall-Drehmaschine, variable Geschwindigkeit, hohe Präzision, 180x350 Kunststoffzahnradvielseitige metallbearbeitung: ideal für eine breite palette von metallbearbeitungsaufgaben, die sicherstellt, dass sie verschiedene projekte mit vertrauen angehen können.hohe präzision: erzielt außergewöhnliche genauigkeit, was es perfekt für detaillierte und filigrane arbeiten macht.benutzerfreundliche bedienung: entworfen mit variablen geschwindigkeitsstufen, die mühelose anpassungen an verschiedene bearbeitungsbedürfnisse ermöglichen.robuste bauweise: aus hochwertigen materialien gefertigt, ist dieses werkzeug darauf ausgelegt, regelmäßigen gebrauch standzuhalten und eine langanhaltende leistung zu bieten.umfassendes set: enthält alle wesentlichen komponenten, damit sie sofort mit ihren projekten beginnen können, ohne zusätzliche käufe tätigen zu müssen. Spezifikation: material: gusseisen, edelstahl, polymermaterialienspindeldrehzahl: 03000 u/minschwenkbereich über dem bett: 220 mmabstand zwischen den zentren: 750 mmspannzangurchmesser: 125 mmspindelgenauigkeit: 0,010,02 mmspindelb1000,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.