Domain einzelspindelantrieb.de kaufen?
Wir ziehen mit dem Projekt
einzelspindelantrieb.de um.
Sind Sie am Kauf der Domain
einzelspindelantrieb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einzelspindelantrieb.de kaufen?
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **

Ähnliche Suchbegriffe für Darlehensvertrag
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
Der Darlehensvertrag. Ein Überblick über die Regelungen im Bürgerlichen Gesetzbuch, Taschenbuch von Laurent Klee, GRIN, 978-3-346-23427-8Der Darlehensvertrag. Ein Überblick Über Die Regelungen Im Bürgerlichen Gesetzbuch, Taschenbuch Von Laurent Klee, Grin, 978-3-346-23427-8, Seitenanzahl: 2415,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Slowflower-BewegungSlowflower-Bewegung , Nachhaltiger Blumenanbau - Gesichter und Geschichten , Temperatursensoren > Motorkühlung , Erscheinungsjahr: 202210, Produktform: Leinen, Seitenzahl/Blattzahl: 224, Abbildungen: rund 180 Farbfotos und 20 Karten, Keyword: Garten; nachhaltige Schnittblumen; ökologisch Gärtnern; naturnah Gärtnern; Schnittblumen aus der Region; alternative Schnittblumenproduktion, Fachschema: Biogarten~Biologie / Biogarten~Garten / Biogarten, Thema: Entdecken, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Ökologisches Gärtnern, organischer Anbau, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Länge: 278, Breite: 219, Höhe: 19, Gewicht: 1090, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 298491939,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Vierlieferungsvertrag insbesondere bei Verbindung mit dem Darlehensvertrag, Gebundene Ausgabe von Ernst Dispeker, De Gruyter, 978-3-11-268933-2Der Vierlieferungsvertrag Insbesondere Bei Verbindung Mit Dem Darlehensvertrag, Gebundene Ausgabe Von Ernst Dispeker, De Gruyter, 978-3-11-268933-2, Seitenanzahl: 73109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbesserung von Effizienz und Zuverlässigkeit der Produktentwicklung durch adaptives Anforderungsmanagement, Taschenbuch von Tobias Pickshaus,Verbesserung Von Effizienz Und Zuverlässigkeit Der Produktentwicklung Durch Adaptives Anforderungsmanagement, Taschenbuch Von Tobias Pickshaus, Apprimus, 978-3-9855501-5-9, Seitenanzahl: 21639,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **

Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
Der Maßstab der gesetzlichen Zinsbeschraenkung im Darlehensvertrag, Taschenbuch von Shin-Uk Park, Peter Lang GmbH, Internationaler Verlag derDer Maßstab Der Gesetzlichen Zinsbeschraenkung Im Darlehensvertrag, Taschenbuch Von Shin-uk Park, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-64768-4, Seitenanzahl: 25071,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Darlehensvertrag. Ein Überblick über die Regelungen im Bürgerlichen Gesetzbuch, Taschenbuch von Laurent Klee, GRIN, 978-3-346-23427-8Der Darlehensvertrag. Ein Überblick Über Die Regelungen Im Bürgerlichen Gesetzbuch, Taschenbuch Von Laurent Klee, Grin, 978-3-346-23427-8, Seitenanzahl: 2415,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Slowflower-BewegungSlowflower-Bewegung , Nachhaltiger Blumenanbau - Gesichter und Geschichten , Temperatursensoren > Motorkühlung , Erscheinungsjahr: 202210, Produktform: Leinen, Seitenzahl/Blattzahl: 224, Abbildungen: rund 180 Farbfotos und 20 Karten, Keyword: Garten; nachhaltige Schnittblumen; ökologisch Gärtnern; naturnah Gärtnern; Schnittblumen aus der Region; alternative Schnittblumenproduktion, Fachschema: Biogarten~Biologie / Biogarten~Garten / Biogarten, Thema: Entdecken, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Ökologisches Gärtnern, organischer Anbau, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Länge: 278, Breite: 219, Höhe: 19, Gewicht: 1090, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 298491939,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
-
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
Ähnliche Suchbegriffe für Darlehensvertrag
-
Der Vierlieferungsvertrag insbesondere bei Verbindung mit dem Darlehensvertrag, Gebundene Ausgabe von Ernst Dispeker, De Gruyter, 978-3-11-268933-2Der Vierlieferungsvertrag Insbesondere Bei Verbindung Mit Dem Darlehensvertrag, Gebundene Ausgabe Von Ernst Dispeker, De Gruyter, 978-3-11-268933-2, Seitenanzahl: 73109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbesserung von Effizienz und Zuverlässigkeit der Produktentwicklung durch adaptives Anforderungsmanagement, Taschenbuch von Tobias Pickshaus,Verbesserung Von Effizienz Und Zuverlässigkeit Der Produktentwicklung Durch Adaptives Anforderungsmanagement, Taschenbuch Von Tobias Pickshaus, Apprimus, 978-3-9855501-5-9, Seitenanzahl: 21639,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
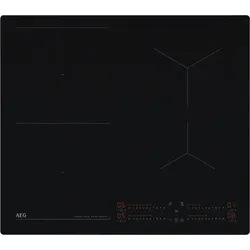
AEG TI64IB1BIZ Induktionskochfeld – Effizienz und Präzision für Ihre KücheAEG TI64IB1BIZ Induktionskochfeld: Effizienz und Präzision für Ihre Küche Das AEG TI64IB1BIZ Induktionskochfeld ist die perfekte Ergänzung für jede moderne Küche, die Wert auf Effizienz, Präzision und Komfort legt. Dieses Kochfeld vereint innovative Funktionen mit einem eleganten Design und sorgt dafür, dass das Kochen nicht nur schneller, sondern auch einfacher und intuitiver wird. Entdecken Sie die Vorteile der Induktion in Kombination mit smarten Features, die Ihren Kochalltag erleichtern. Flexibilität für jede Topfgröße: Bridge-Funktion Die innovative Bridge-Funktion des AEG TI64IB1BIZ ermöglicht es Ihnen, zwei separate Kochzonen zu einer großen, verbundenen Zone zusammenzuschalten. Das ist ideal, wenn Sie größeres Kochgeschirr wie Bräter, Grillplatten oder große Fischpfannen verwenden möchten. Die Hitze wird dabei gleichmäßig über die gesamte erweiterte Fläche verteilt, sodass auch sperrige Töpfe optimal und effizient beheizt werden können. Nutzen Sie Ihre Kochfläche flexibel nach Bedarf! Automatischer Komfort: Hob2Hood-Funktion Mit der cleveren Hob2Hood-Funktion wird die Steuerung Ihrer Dunstabzugshaube zum Kinderspiel. Das Kochfeld kommuniziert kabellos mit einer kompatiblen AEG Dunstabzugshaube und passt deren Gebläsestufe sowie die Beleuchtung automatisch an die Intensität des Kochvorgangs an. So haben Sie immer klare Sicht und frische Luft, ohne einen zusätzlichen Handgriff machen zu müssen – für ungestörtes Kochen und eine angenehme Küchenatmosphäre. Schnelligkeit und Präzision: PowerBoost und Direct Touch Bedienung Wenn es mal schnell gehen muss, ist die PowerBoost-Funktion Ihr bester Freund. Sie liefert zusätzliche Leistung, um Wasser in kürzester Zeit zum Kochen zu bringen oder Töpfe und Pfannen blitzschnell aufzuheizen. Die präzise Direct Touch Bedienung ermöglicht Ihnen zudem eine intuitive und direkte Einstellung der gewünschten Leistungsstufe per Fingertipp. So haben Sie stets die volle Kontrolle über den Garprozess. Produktdetails auf einen Blick: Gerätetyp: Induktionskochfeld Anzahl Kochzonen: 4 Induktionskochzonen Besondere Funktionen: Bridge-Funktion, Hob2Hood-Funktion, PowerBoost für alle Kochzonen, Direct Touch Bedienung, Kindersicherung, Verriegelungsfunktion, Kurzzeitwecker, Öko-Timer, Restwärmeanzeige (3-stufig) Design: Facettenschliff (links und rechts) Gesamtanschlusswert: 7350 W Farbe: Schwarz Ihre Fragen, unsere Antworten: FAQ Was ist der Vorteil eines Induktionskochfeldes gegenüber anderen Kochfeldern? Induktionskochfelder erhitzen Töpfe und Pfannen extrem schnell und präzise, da die Hitze direkt im Kochgeschirrboden erzeugt wird. Die Kochfläche selbst bleibt relativ kühl, was das Verbrennungsrisiko minimiert und die Reinigung nach dem Kochen erheblich vereinfacht, da nichts auf der heißen Fläche einbrennen kann. Wie genau funktioniert die Hob2Hood-Funktion? Die Hob2Hood-Funktion funktioniert über eine Infrarotverbindung zwischen Kochfeld und Dunstabzugshaube. Sobald Sie das Kochfeld einschalten und mit dem Kochen beginnen, sendet das Kochfeld Signale an die Haube, die dann automatisch ihre Leistungsstufe an die Intensität des Kochens anpasst. Die Beleuchtung kann ebenfalls synchronisiert werden.989,64 €*Versand: 29,95 €Sichere Weiterleitung zum Anbieter
-
Famanu Schiebetisch Präzision - Lineare Bewegung - 60x60mm ±8mm - AluminiumEntdecken Sie höchste Präzision mit diesem hochwertigen Schiebetisch, der für anspruchsvollste Anwendungen konzipiert ist. Ideal für die präzise Positionierung optischer Komponenten oder anderer empfindlicher Geräte, bietet dieser Schiebetisch eine zuverlässige Lösung, um die Arbeit auf ein neues Niveau zu heben. Viele Fachleute kennen die Frustration ungenauer Platzierungen, die zu Zeitverlust und suboptimalen Ergebnissen führen. Das Kalibrieren von Linsen, das Montieren von Sensoren oder das Durchführen feiner Anpassungen kann ohne die richtigen Werkzeuge herausfordernd sein. Dieser Schiebetisch löst dieses Problem, indem er eine stabile und äußerst präzise Bewegungsfläche bietet, die ein selbstbewusstes Arbeiten ermöglicht. Er eignet sich hervorragend für den Einsatz in Laboren, Forschungseinrichtungen und Elektronikwerkstätten, überall dort, wo Millimeterpräzision erforderlich ist. Ob bei der Montage optischer Instrumente, der Kalibrierung von Messgeräten oder der Positionierung vo384,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
-
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.